Mercado Pago dio un paso clave en su objetivo de operar como banco en la Argentina. Según informó el Banco Central, el expediente de la empresa ya superó las revisiones técnicas de la Superintendencia de Entidades Financieras y Cambiarias, por lo que ahora resta completar el circuito administrativo y, de ser necesario, obtener la aprobación del directorio de la autoridad monetaria.
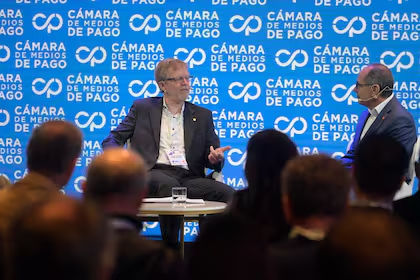
El anuncio fue realizado por Juan Curutchet, titular de la mencionada superintendencia, durante su participación en el Argentina Fintech Forum, organizado por la Cámara Argentina Fintech. El funcionario aclaró que, desde la óptica regulatoria, no existen objeciones que impidan avanzar en el proceso. En paralelo, destacó la reciente aprobación de Revolut, que está en un proceso de administración y homologación, y afirmó que el expediente de Mercado Banco ya cuenta con allanadas las revisiones técnicas; por lo tanto, solo resta completar el tramo formal y, si corresponde, esperar la decisión del directorio.
Este avance representa una señal positiva para Mercado Pago, la empresa fundada por Marcos Galperin, que meses atrás había comunicado su intención de obtener una licencia bancaria para operar plenamente en el país. Aunque aún no se conceda una autorización definitiva, la evolución técnica del expediente allana el camino hacia una nueva etapa de su negocio financiero, en una trayectoria que ya inició en otros mercados de la región, como Brasil y México.
La iniciativa implicaría un cambio relevante para el sistema financiero local: hoy Mercado Pago opera como proveedor de servicios de pago (PSP), figura regulada por el BCRA, pero distinta de una licencia bancaria. Con la aprobación, podría ampliar su oferta bajo la normativa bancaria y competir de manera más directa con las entidades tradicionales.
Curutchet subrayó que el crecimiento del sector digital llevó al regulador a reforzar su supervisión, especialmente en materia de riesgos operativos y prevención del fraude. Aunque los proveedores de pagos no presentan, en general, los mismos riesgos de insolvencia y contagio sistémico que un banco, su expansión y participación en el sistema de pagos demanda mayores controles. No obstante, defendió la necesidad de aplicar criterios de proporcionalidad para evitar que la regulación frene la innovación.
“Si imponemos exigencias demasiado altas, como un capital mínimo, podríamos frenar la creatividad y el desarrollo”, advirtió. Según explicó, el régimen debe contemplar diferencias entre actores y la escala de sus operaciones. Y aclaró que no todas las fintech requieren convertirse en bancos: obtener una licencia implica costos y otros factores.