La industria manufacturera utilizó 60,1% de su capacidad instalada en septiembre, cifra que representa el primer umbral superior al 60% registrado en el año. A la vez, esa marca quedó 1,3 puntos porcentuales por debajo de septiembre de 2025, evidenciando una caída interanual sostenida en el sector ante un contexto de menor dinamismo.
Por bloques, la caída más marcada se observó en la fabricación de sustancias y productos químicos, que operó al 60% de su capacidad, frente al 63,7% del año anterior. El descenso respondió principalmente a la caída de la producción de materias primas plásticas y caucho sintético.
Luego se ubicó la metalmecánica, con un uso de 40,5% de su base operativa, es decir, una baja de 3,7 p.p. respecto al mes previo. Este ritmo estuvo vinculado principalmente a menores partidas de maquinaria agrícola y de electrodomésticos.
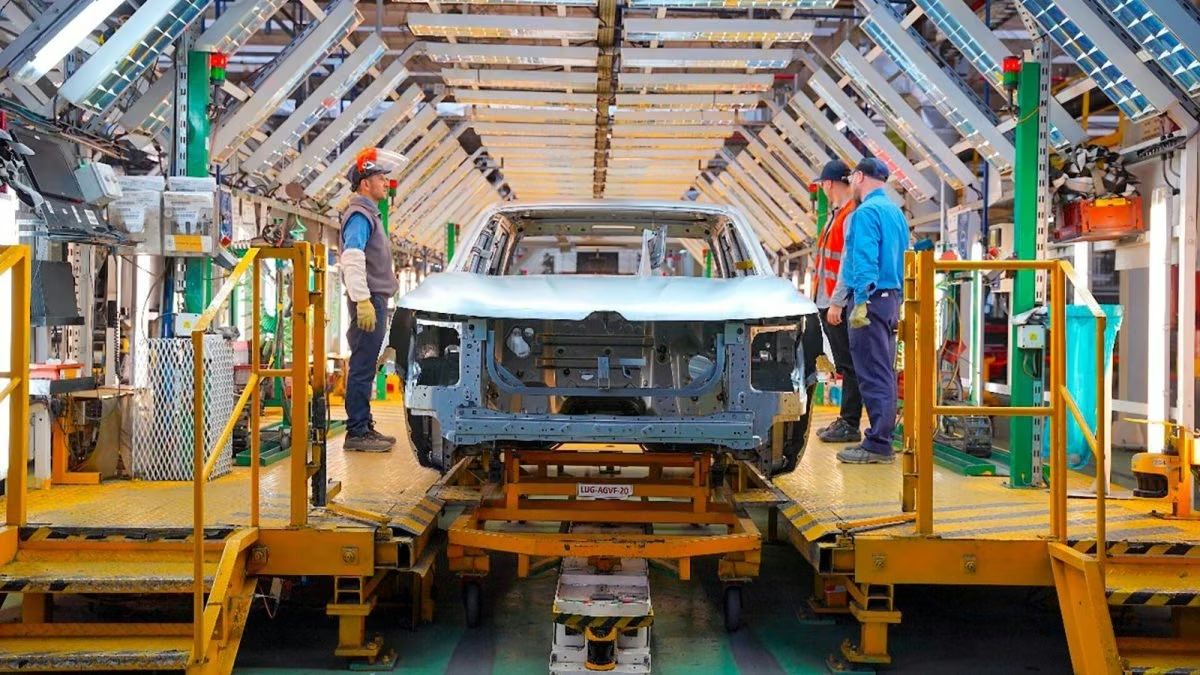
Completa el podio sectorial la industria automotriz, que experimentó un descenso interanual de 7,6 puntos, reflejando una actividad más débil en las terminales.
El INDEC también detalló qué bloques superaron el nivel nacional: refinación de petróleo (82,9%), papel y cartón (70,7%), productos alimenticios y bebidas (69,5%), industrias metálicas básicas (69,2%) y productos minerales no metálicos (61,4%). Por debajo del promedio general quedaron sustancias y productos químicos (60,0%), edición e impresión (59,8%), productos del tabaco (50,2%), automotriz (49,5%), productos de caucho y plástico (44,8%), textiles (44,1%) y metalmecánica distinta a la automotriz (40,5%).
Cabe recordar que, en fechas recientes, el INDEC señaló que, pese a una mejora mensual de 0,7% en septiembre, el Índice de Producción Industrial acumuló una caída de 3,2% en el tercer trimestre frente a los tres meses previos, y acumuló una quarta caída interanual de 1,8% en ese periodo.
Los empresarios del sector destacan la debilidad de la demanda interna como la principal limitante de la producción. En los últimos dos meses, se observó cierto alivio en el deterioro del crédito en pesos, la morosidad y los salarios, pero las variables mencionadas siguen lejos de recuperar lo perdido, lo que dificulta anticipar una recuperación marcada del consumo a corto plazo.
Además, la competencia de importaciones es un rasgo recurrente en varios segmentos. Muchas pymes reclaman que la apertura comercial vaya acompañada de medidas para reducir el costo argentino y mejorar la competitividad, destacando la necesidad de desgravaciones fiscales y un mejor acceso al financiamiento como prioridades.