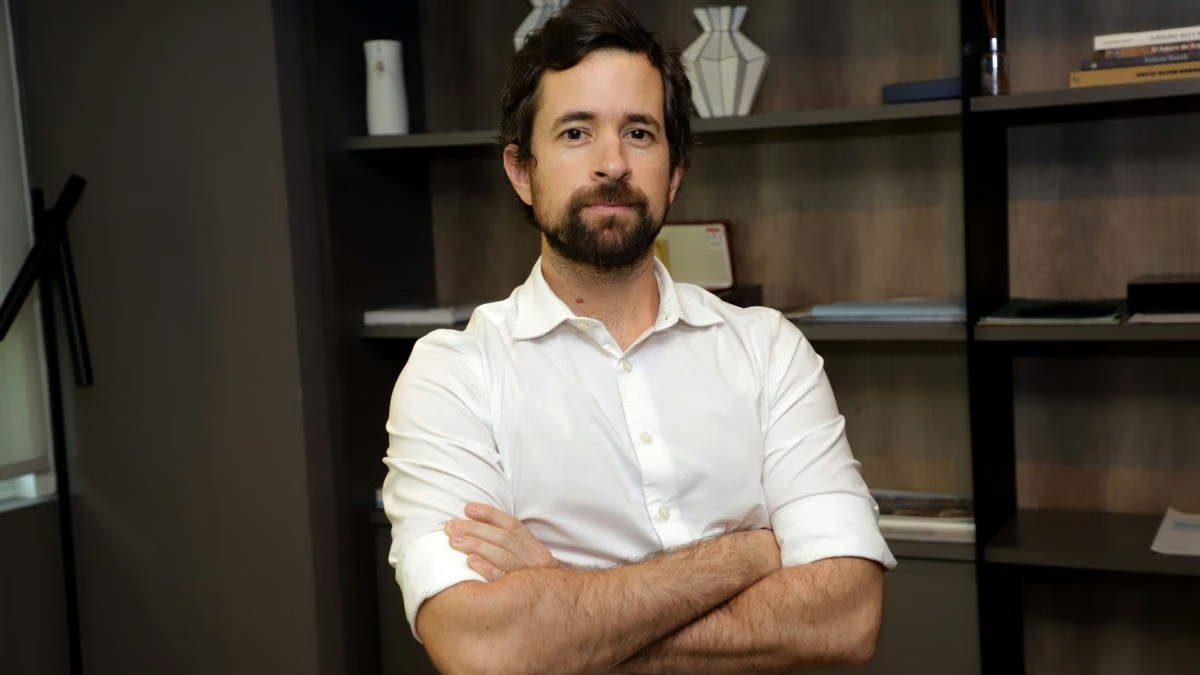
Fausto Spotorno, director del Centro de Estudios Económicos de la consultora Orlando J. Ferreres & Asociados, se define como alguien obsesionado con analizar datos para entender la dinámica económica. En su lectura, la economía ya habría dejado atrás la recesión que afectó principalmente al segundo y tercer trimestre, aunque advierte que el cierre anual será moderado, cercano a un 0,5% a 1%, sostenido principalmente por el arrastre estadístico generado por el año 2025.
De cara al año siguiente, el titular describe dos escenarios marcadamente diferentes, sin término medio, y señala que la probabilidad de un cuadro pesimista ha aumentado. En una entrevista con LA NACION, analiza también las herramientas disponibles para el Gobierno para impulsar la actividad y aborda el dilema entre la cantidad de pesos en circulación y la demanda de dólares frente a un 2027 que se presenta desafiante.
En cuanto al estado de la economía, Spotorno sostiene que, si bien la salida de la recesión no es contundente, existen señales de mejora: la construcción empieza a recuperarse, el crédito se está recomponiendo y el salario real muestra un rebote. Aun así, define la situación como coyuntural y dependiente de shocks externos, sin una recuperación sostenida aún.
Sobre las causas de la caída, explica que el primer golpe vino de las elecciones del año pasado, que dispararon el dólar y la tasa de interés y provocaron una contracción crediticia que afectó al consumo. Posteriormente, la inflación se aceleró en el primer trimestre por la devaluación previa, y tanto los salarios como las jubilaciones ajustaron con rezago. Este conjunto de factores provocó una morosidad bancaria elevó la recesión en el segundo trimestre y, con el incremento global de los precios de la energía, los costos industriales y de transporte se encarecieron, alargando la recesión hacia el tercer trimestre.
Hoy, la dinámica crediticia avanza con mayor suavidad y el salario real registra avances modestos; también se observa una mejora en el empleo, aunque predominantemente en el ámbito informal, lo que alimenta la expectativa de un rebote moderado.
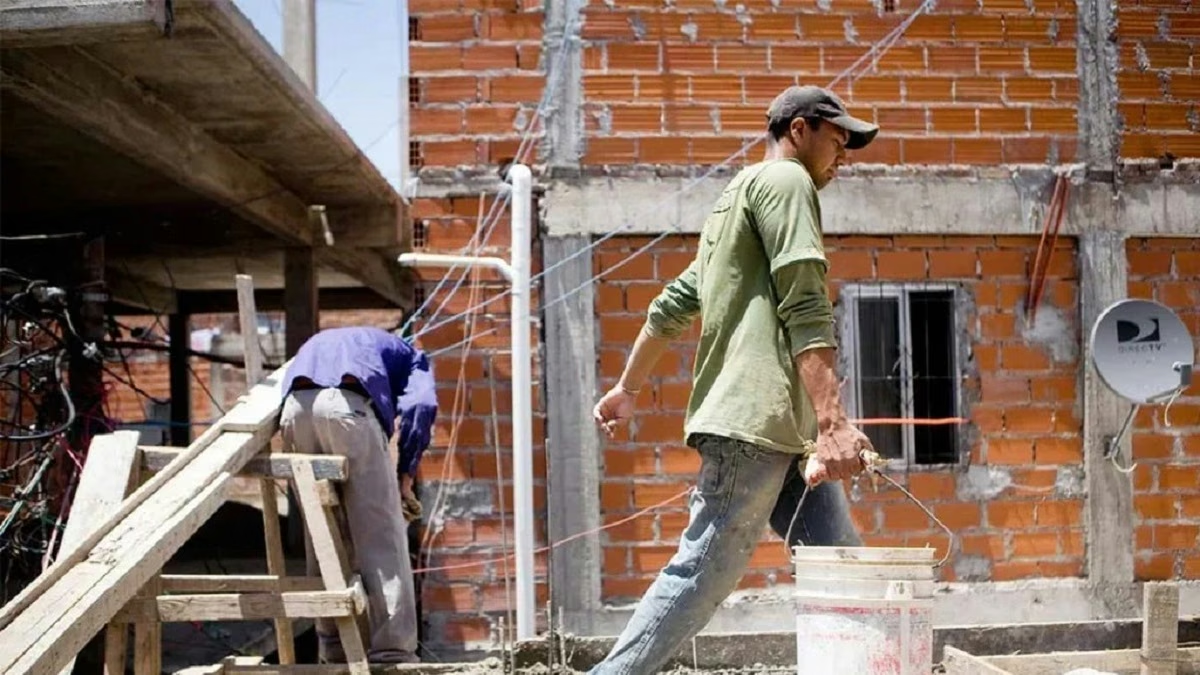
En el capítulo de la construcción hay matices: es un sector muy rezagado que acumuló problemas por ajustes en la obra pública y por condiciones del mercado privado. Entre el 20% y el 25% de la actividad en ese sector corresponde al negocio residencial, y allí se concentra un stock de vivienda significativo que, según el análisis, podría ayudar a impulsar la actividad cuando se normalice la demanda.