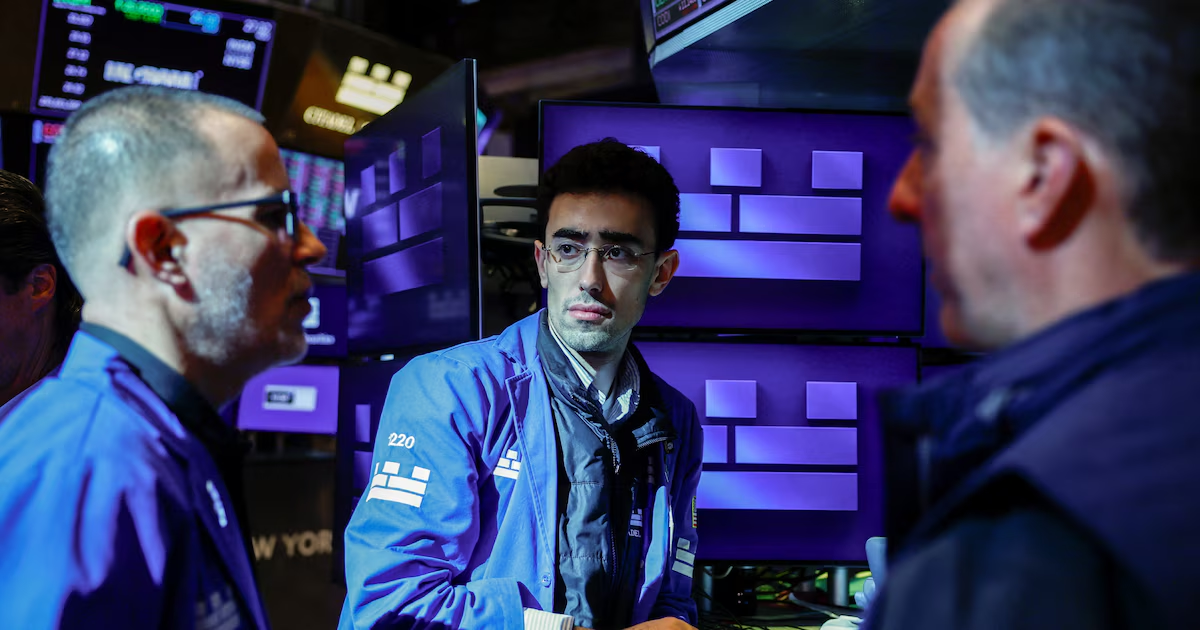
El mercado bursátil argentino presentó nuevamente sesgo bajista este viernes, prolongando la caída de las sesiones previas, y el circuito cambiario permaneció sin operaciones por la celebración del Día del Trabajador Bancario. En el país, los negocios financieros permanecerán cerrados el lunes y martes debido a la visita del Papa León XIV, para facilitar la asistencia a los actos religiosos.
Una jornada con leve fortalecimiento en Wall Street, tras la fuerte corrección del jueves, no aportó suficiente impulso para los activos argentinos, que mostraron movimientos dispersos. Los bonos Globales en dólares con ley extranjera cedieron aproximadamente 0,3% tras iniciar la sesión con avance de 0,9%. En paralelo, el riesgo país de JP Morgan escaló 13 puntos, ubicándose en 939 puntos, tras haber tocado un mínimo matutino de 895 puntos; alcanza su nivel más alto desde el 24 de octubre de 2025.
En la Bolsa de Comercio de Buenos Aires, las operaciones estuvieron limitadas por la celebración del Día del Bancario: el índice MSCI Merval cayó 0,6% en moneda local, hasta quedar en 84.051 puntos. En Wall Street, los ADR y las acciones argentinas que cotizan en dólares presentaron mayoría de pérdidas, encabezadas por Globant con una caída de 3,7%. Entre las subidas destacaron Satellogic (+20,4%), Bioceres (+10,2%) y Tenaris (+4%).
Un operador señaló que “con los bancos cerrados, la liquidez se reduce mucho y por eso este viernes aparecen operaciones prácticamente impostergables”. Por su parte, el IEB comentó que el MSCI Merval profundizó la caída y volvió a ubicarse en niveles previos a las elecciones de octubre de 2025, descontando un riesgo político que, según dicen, se ve agravado frente a la realidad macro. Sobre la cartera recomendada, indicaron que se mantiene sin cambios.
En Estados Unidos, el Dow Jones cayó 0,5%, mientras que el S&P 500 registró un incremento de 0,3%. El Nasdaq Composite avanzó 1,1% tras haber sufrido una corrección técnica tras la caída de más de 5% el jueves. Entre las firmas de tecnología, Nvidia (+2,8%), Micron (+5,1%), AMD (+11%) y SanDisk (+3,6%) lograron contener parte de las pérdidas previas, con el VIX escalando un 70% hasta situarse en 28 puntos (ante una base de 25 puntos).
En el plano de commodities, el petróleo cerró prácticamente estable: Brent se situó en 98 dólares por barril y WTI en 91, por debajo de los 100 dólares, en medio de evaluaciones sobre el impacto de la escalada en Oriente Medio en el mercado global.